Im Ruhestand zählt die Reihenfolge der Renditen
Zwei Ruheständler, dieselben Renditen, nur in anderer Reihenfolge – und nach 30 Jahren liegen fast 400.000 Euro zwischen ihnen. Warum das so ist und was du dagegen tun kannst.
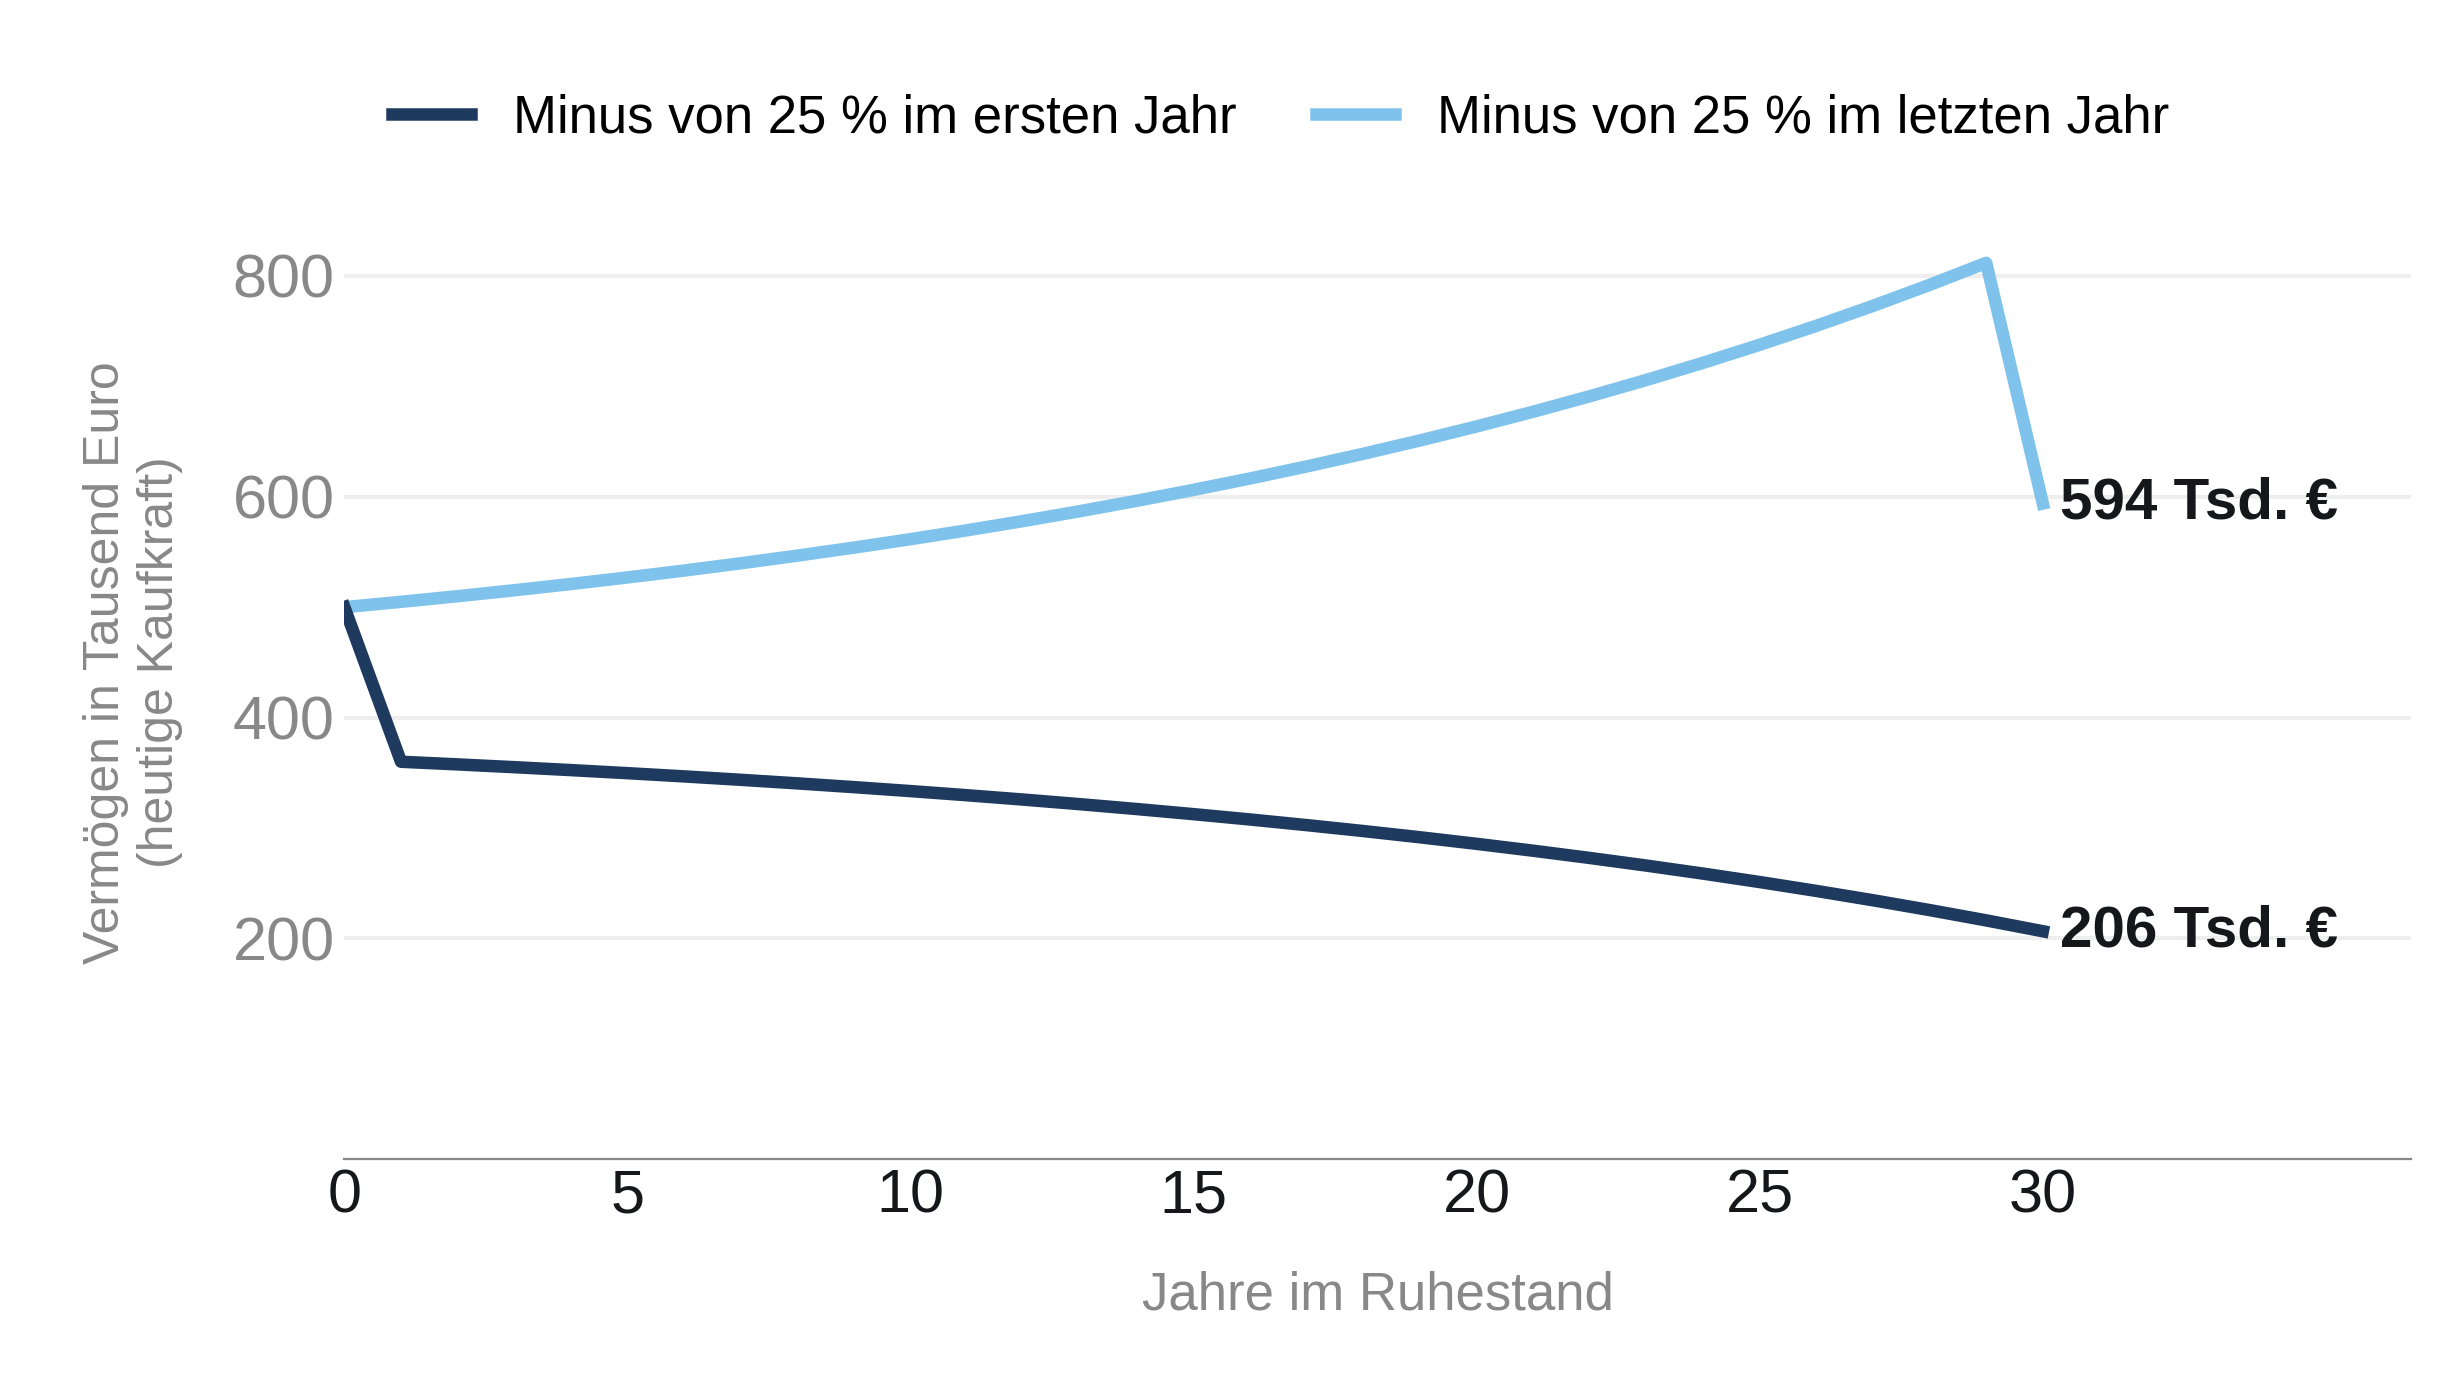
Stell dir zwei Ruheständler vor. Beide starten mit 500.000 €, beide entnehmen jedes Jahr 20.000 € und erhöhen den Betrag um die Inflation. Beide erleben über 30 Jahre genau dieselben Renditen – im Schnitt real 4 % pro Jahr. Der einzige Unterschied: Beim einen kommt das schlechte Börsenjahr mit einem Minus von 25 % gleich am Anfang, beim anderen ganz am Ende.
Nach 30 Jahren hat der eine noch rund 206.000 €, der andere rund 594.000 €. Dieselben Renditen, fast 400.000 € Unterschied. Keiner von beiden hat etwas falsch gemacht – entscheidend war allein die Reihenfolge der Renditen.
Ohne Entnahmen spielt die Reihenfolge keine Rolle
Wer einen Betrag einmal anlegt und danach weder einzahlt noch Geld entnimmt, erzielt bei denselben Jahresrenditen immer dasselbe Endvermögen – unabhängig von ihrer Reihenfolge. In unserem Beispiel hätten beide Ruheständler ohne Entnahmen nach 30 Jahren rund 1,62 Mio. €.
Sobald aber regelmäßig Geld abfließt, ändert sich das. Dann zählt nicht mehr nur, wie hoch die Renditen im Schnitt sind, sondern auch, wann die schlechten Jahre kommen.
Abbildung 1: Zwei Ruheständler mit denselben Renditen in umgekehrter Reihenfolge
Warum frühe Verluste so schwer wiegen
Nach der ersten Entnahme von 20.000 € bleiben 480.000 € im Depot. Fällt der Markt anschließend um 25 %, schrumpft das Vermögen auf 360.000 €. Ab dann entnimmt der erste Ruheständler jedes Jahr denselben realen Betrag aus einem deutlich kleineren Vermögen – statt anfänglich 4 % nun mehr als 5 % davon. Die Anteile, die er dafür verkauft, fehlen, wenn sich die Kurse erholen. Die guten Jahre danach arbeiten mit weniger Kapital.
Beim zweiten Ruheständler trifft dasselbe Minus erst das letzte Jahr. Bis dahin ist sein Depot über Jahrzehnte gewachsen, und der Verlust hat keine Folgejahre mehr, in denen er nachwirkt.
Fachleute nennen das Sequenzrisiko: das Risiko, dass schlechte Jahre zur falschen Zeit kommen. Es betrifft jeden, der regelmäßig aus seinem Depot entnimmt. Und es lässt sich nicht vorhersagen. Niemand weiß beim Start in den Ruhestand, ob die ersten Jahre gut oder schlecht laufen werden.
Zwei Hebel, die du in der Hand hast
Das Sequenzrisiko lässt sich nicht ausschalten. Du kannst aber beeinflussen, wie stark es dich trifft.
- Eine Reserve für die laufenden Auszahlungen. Liegt das Geld für die Entnahmen eines Jahres bereit, musst du nach einem Einbruch nicht sofort Wertpapiere zu niedrigen Kursen verkaufen. Die Reserve beseitigt das Risiko nicht, sie verschafft dir aber Zeit und Ruhe – vorausgesetzt, du hast vorher festgelegt, wann und woraus du sie wieder auffüllst.
- Entnahmen in schwachen Jahren anpassen. Nach einem Verlustjahr kannst du auf die Inflationsanpassung verzichten oder deine Entnahmen vorübergehend reduzieren. Dadurch wird das Depot in einer schwierigen Marktphase entlastet und das Sequenzrisiko kann begrenzt werden. Voraussetzung ist, dass deine Ausgaben diesen Spielraum zulassen.
Entscheidend ist, solche Regeln bereits vor einer Krise festzulegen. Im Investpuls-Entnahmeportfolio ist die Reserve fester Bestandteil, während das Aussetzen der Inflationsanpassung eine Option bleibt. Zusätzliche Entnahmekürzungen sind individuell möglich.
Wenn du deinen Ruhestand planst, reicht die Frage nach der Durchschnittsrendite deshalb nicht. Frag dich auch: Was passiert, wenn die ersten Jahre schlecht laufen? Kann ich meine Entnahme dann trotzdem tragen – und weiß ich heute schon, wie ich reagiere?
Wer entnimmt, spürt nicht nur die Rendite, sondern auch ihre Reihenfolge.