Warum ein sicherer Schuldner noch keine sichere Anlage macht
Die Republik Österreich gilt als sehr kreditwürdiger Schuldner. Trotzdem hat eine ihrer 100-jährigen Anleihen seit 2020 mehr als zwei Drittel ihres Kurses verloren. Was hinter diesem scheinbaren Widerspruch steckt.
Im Juni 2020 brachte die Republik Österreich eine Anleihe auf den Markt, die erst im Jahr 2120 zurückgezahlt wird. Hundert Jahre Laufzeit, 0,85 % Zins pro Jahr. Die Nachfrage war groß. Österreich gilt als sehr kreditwürdiger Schuldner, und sichere Zinsen waren damals knapp – zehnjährige deutsche Bundesanleihen rentierten sogar negativ.
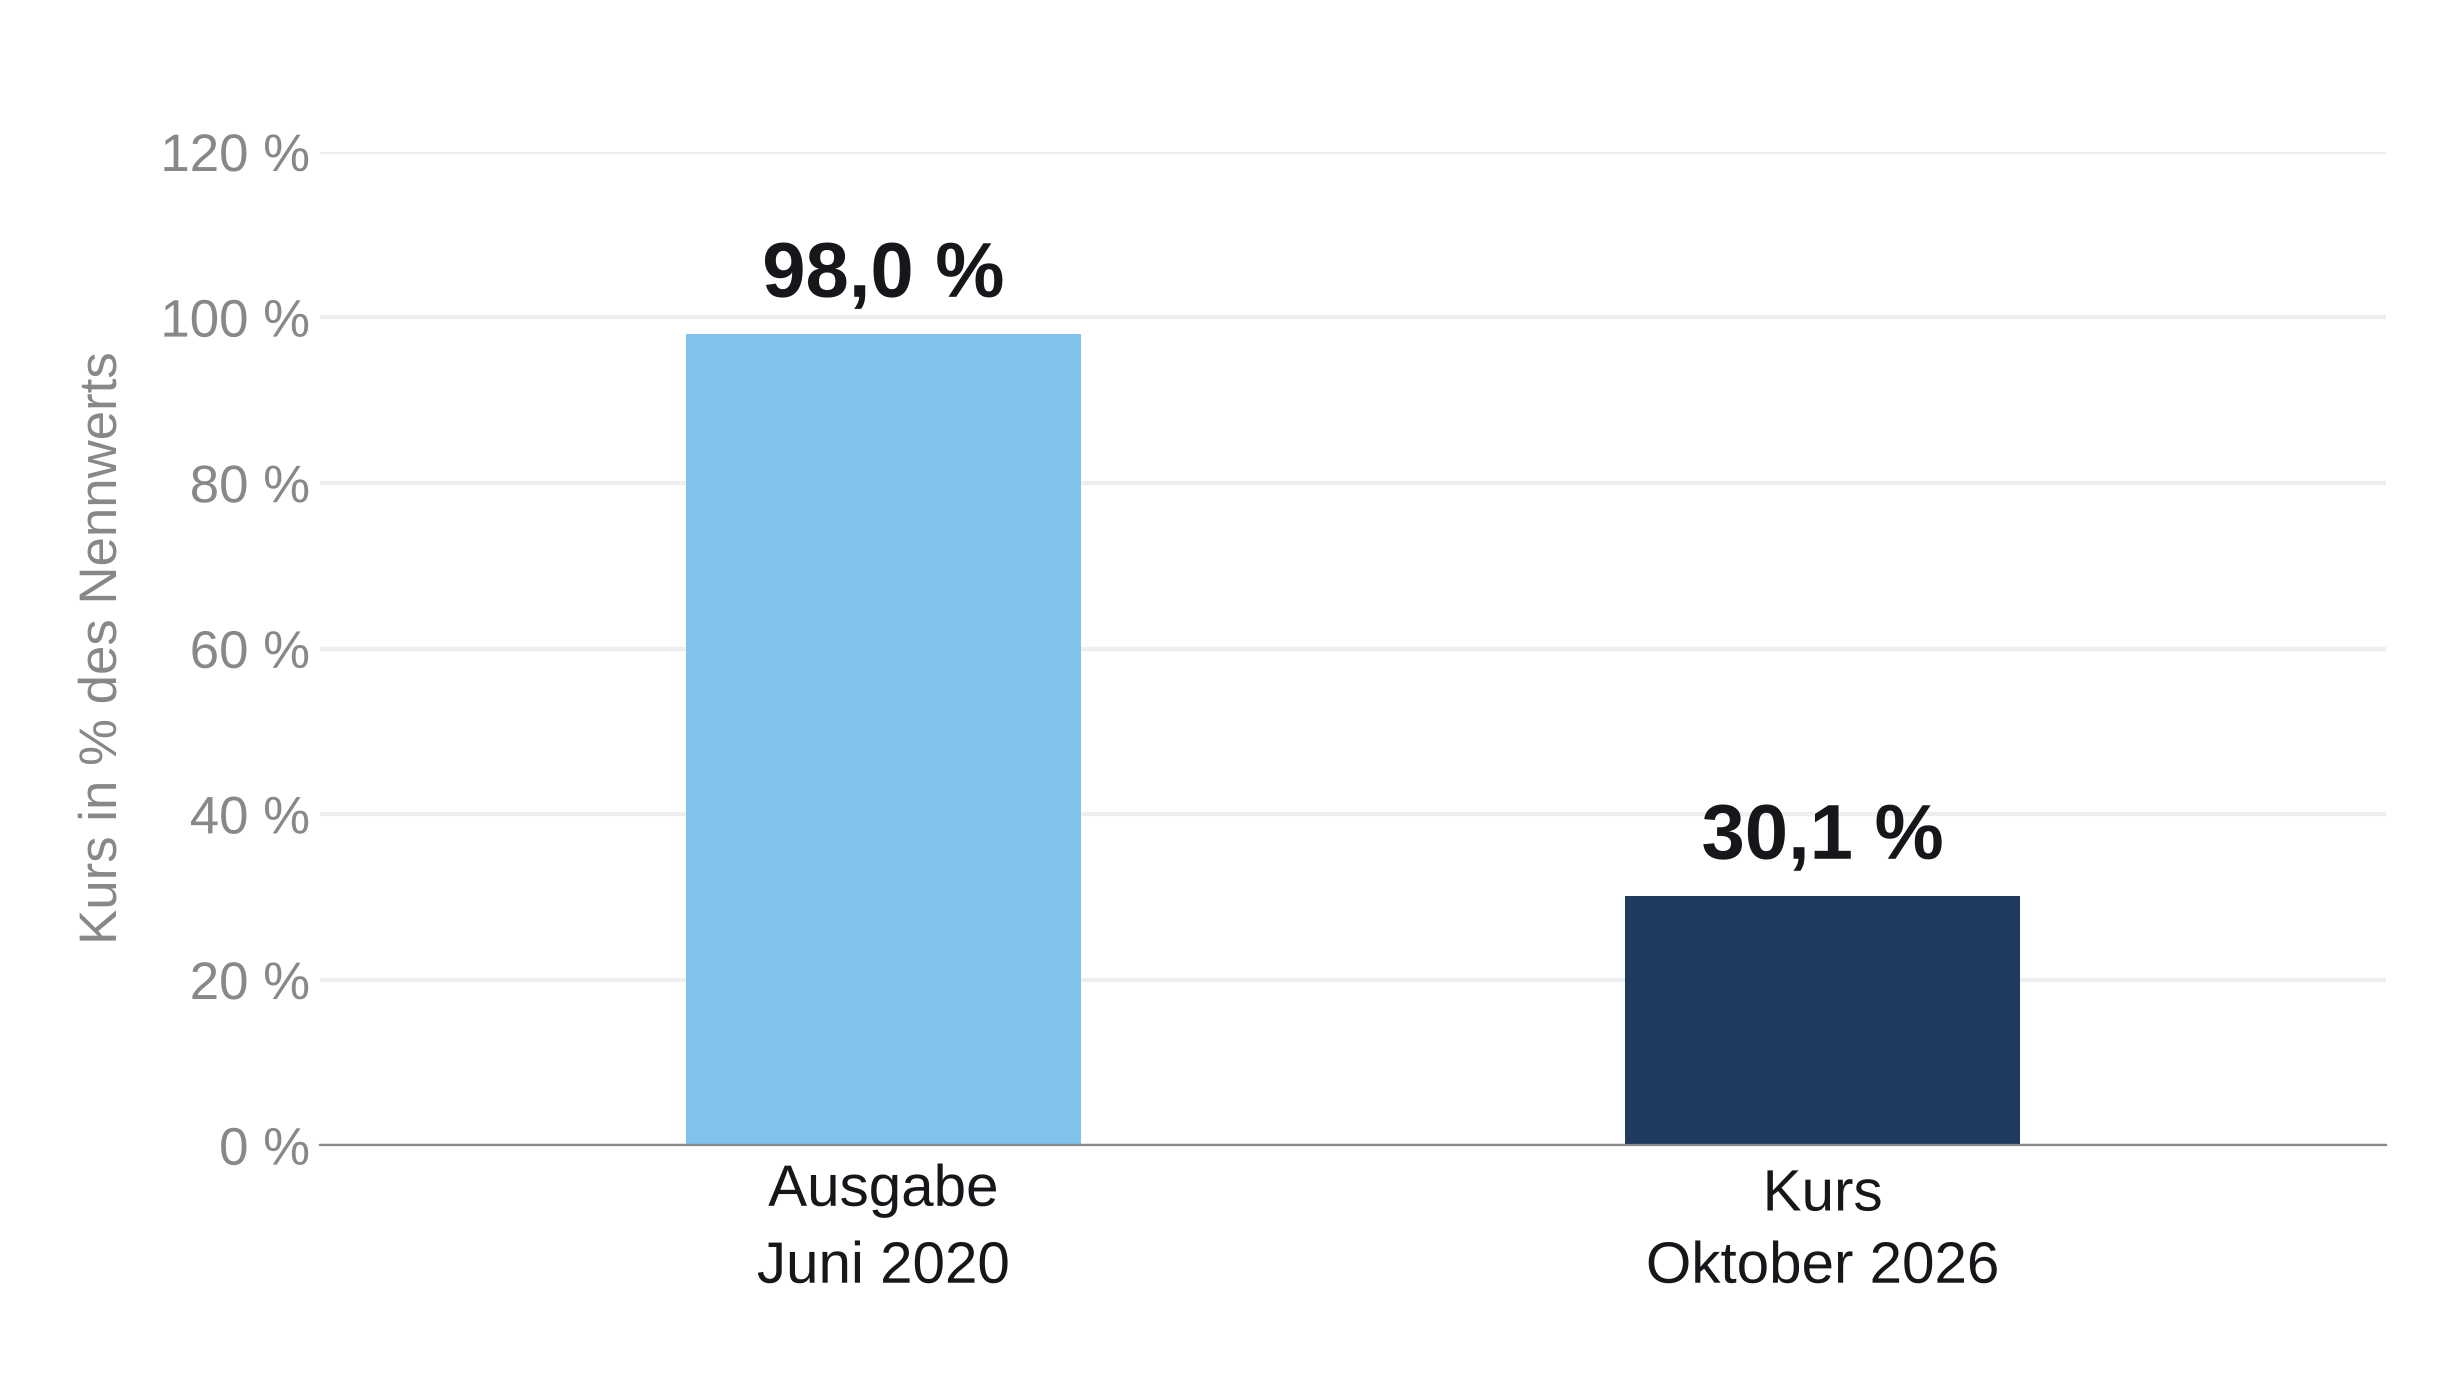
Ausgegeben wurde die Anleihe zu rund 98 % ihres Nennwerts. Im Oktober 2026 notierte sie an der Wiener Börse bei rund 30 %. Wer 2020 10.000 € investiert hat, hält ein Papier, das an der Börse noch gut 3.000 € wert ist. Die seit Ausgabe gezahlten Kupons mildern den Verlust nur geringfügig.
Der Kurssturz hat nichts damit zu tun, dass Österreich seine Zahlungen nicht geleistet hätte. Die Republik zahlt den Kupon weiterhin jedes Jahr. Entscheidend waren vielmehr der starke Zinsanstieg und die extreme Laufzeit.
Abbildung 1: Kurs der 100-jährigen Anleihe der Republik Österreich bei Ausgabe und im Oktober 2026
Sicherheit hat zwei Seiten
Wenn wir eine Anleihe sicher nennen, meinen wir meist den Schuldner: Bekomme ich das versprochene Geld zurück? Das ist das Kreditrisiko. Bei einem Staat wie Österreich gilt es als gering.
Es gibt aber eine zweite Frage, die mindestens genauso wichtig ist: Was ist mein Anspruch heute am Markt wert? Das ist das Zinsänderungsrisiko. Steigen die Zinsen, bieten neue Anleihen mehr, und der Kurs der alten fällt so weit, bis sie für einen Käufer wieder gleich viel abwirft. Wie stark er fällt, hängt an der Laufzeit. Bei hundert Jahren liegen viele Zahlungen extrem weit in der Zukunft – deshalb reagiert der Kurs besonders empfindlich auf Zinsänderungen.
Und die Zinsen sind gestiegen. Die Rendite zehnjähriger deutscher Bundesanleihen lag 2020 unter null, im Oktober 2026 bei rund 3,5 %. Eine Anleihe mit 0,85 % Kupon und hundert Jahren Laufzeit wird dadurch deutlich unattraktiver – ihr Kurs muss entsprechend stark fallen.
Kein Sonderfall der hundert Jahre
Man könnte das als Kuriosum abtun. Hundert Jahre sind extrem – wer kauft so etwas schon? Der Effekt trifft aber auch gewöhnliche lange Anleihen. Die 30-jährige Bundesanleihe der Republik mit 0,75 % Kupon und Fälligkeit 2051 notierte im Oktober 2026 bei rund 49 % ihres Nennwerts. Bei hundert Jahren fällt der Effekt nur noch extremer aus.
Der Denkfehler dahinter ist verständlich. Wir verbinden „Staatsanleihe“ mit „sicher“ und „sicher“ mit „schwankt nicht“. Für die Rückzahlung mag das stimmen. Beim Kurs gilt: Je kürzer die Laufzeit, desto geringer ist das Zinsänderungsrisiko.
Das heißt nicht, dass lange Anleihen grundsätzlich falsch sind. Wer sie bis zur Fälligkeit hält, erhält den Nennwert zurück, sofern der Schuldner zahlungsfähig bleibt – im Fall der Jahrhundertanleihe allerdings erst 2120. Und lange Anleihen können kräftig steigen, wenn die Zinsen fallen. Entscheidend ist deshalb, dass du weißt, welches Risiko du eingehst und ob die Laufzeit zum Zweck der Anlage passt. Wer das Geld in zwei Jahren braucht, sollte es nicht in einer Anleihe parken, die erst in 25 Jahren fällig wird – auch wenn der Schuldner noch so kreditwürdig ist.
Was daraus für dein Depot folgt
- Unterscheide Schuldner und Laufzeit. Ein guter Schuldner schützt vor dem Ausfall, nicht vor Kursschwankungen.
- Schau auf die Duration. Bei Anleihe-ETFs findest du sie in der Regel im Factsheet. Sie zeigt näherungsweise, wie empfindlich der Kurs auf eine Veränderung des Marktzinses reagiert.
- Wähle die Laufzeit nach der Aufgabe. Soll eine Anleihe zum risikoarmen Teil des Portfolios gehören, sprechen kurze Laufzeiten für mehr Stabilität und geringere Kursschwankungen.
Bei Investpuls halten wir den stabilen Teil unseres Multi-Asset-Portfolios deshalb bewusst in kurzlaufenden, hochwertigen Anleihen. Sie sollen nicht die Rendite treiben, sondern möglichst ruhig bleiben und bei Bedarf Liquidität für ein Rebalancing bereithalten.
Ein sicherer Schuldner macht noch keine sichere Anlage. Die Laufzeit entscheidet mit.