Warum weniger Entscheidungen oft zu besseren Anlageergebnissen führen
Wer an der Börse oft eingreift, hat schnell das Gefühl, alles unter Kontrolle zu haben. Die Daten zeigen meist etwas anderes – und dass die besten Anlageentscheidungen oft die sind, die man gar nicht mehr treffen muss.
Wie oft hast du im letzten Jahr überlegt, ob du kaufen, verkaufen oder umschichten sollst? Und wie oft hat sich eine dieser Entscheidungen im Nachhinein wirklich gelohnt?
Bei vielen Anlegern ist die erste Zahl deutlich größer als die zweite. Die Kurse fallen, die Schlagzeilen werden dunkel, im Depot leuchtet es rot – also tut man etwas. Ein neues Thema ist in aller Munde – also tut man wieder etwas. Jede einzelne Entscheidung fühlt sich vernünftig an. Zusammen kosten sie Rendite.
Wenn aus Entscheidungen Market-Timing wird
Anleger greifen selten zufällig ein. Meist gibt es einen Anlass: Kurse sind stark gestiegen, die Stimmung ist euphorisch oder ein Rückgang macht nervös. Wer daraufhin versucht, bessere Ein- und Ausstiegszeitpunkte zu erwischen, betreibt Market-Timing.
Ob eine einzelne Entscheidung richtig oder falsch war, lässt sich oft erst im Nachhinein beurteilen. Über viele Anleger hinweg zeigt sich aber ein klares Muster. Die Analysefirma Morningstar vergleicht die Rendite eines Fonds mit der Rendite, die seine Anleger tatsächlich erzielt haben. Über die zehn Jahre bis Ende 2024 lag diese Lücke im Durchschnitt bei 1,2 Prozentpunkten pro Jahr – ein Faktor, der in keinem Factsheet steht.
Noch aufschlussreicher ist der Blick darauf, wo die Lücke besonders groß ausfällt. Bei Fonds, in die Anleger besonders viel hinein- und wieder herausgeschichtet haben, lag die Renditelücke bei 1,8 Prozentpunkten pro Jahr. Bei Fonds mit stabileren Geldflüssen waren es 0,8 Prozentpunkte – weniger als die Hälfte.
Abbildung 1: Renditelücke bei schwankenden und stabilen Geldflüssen
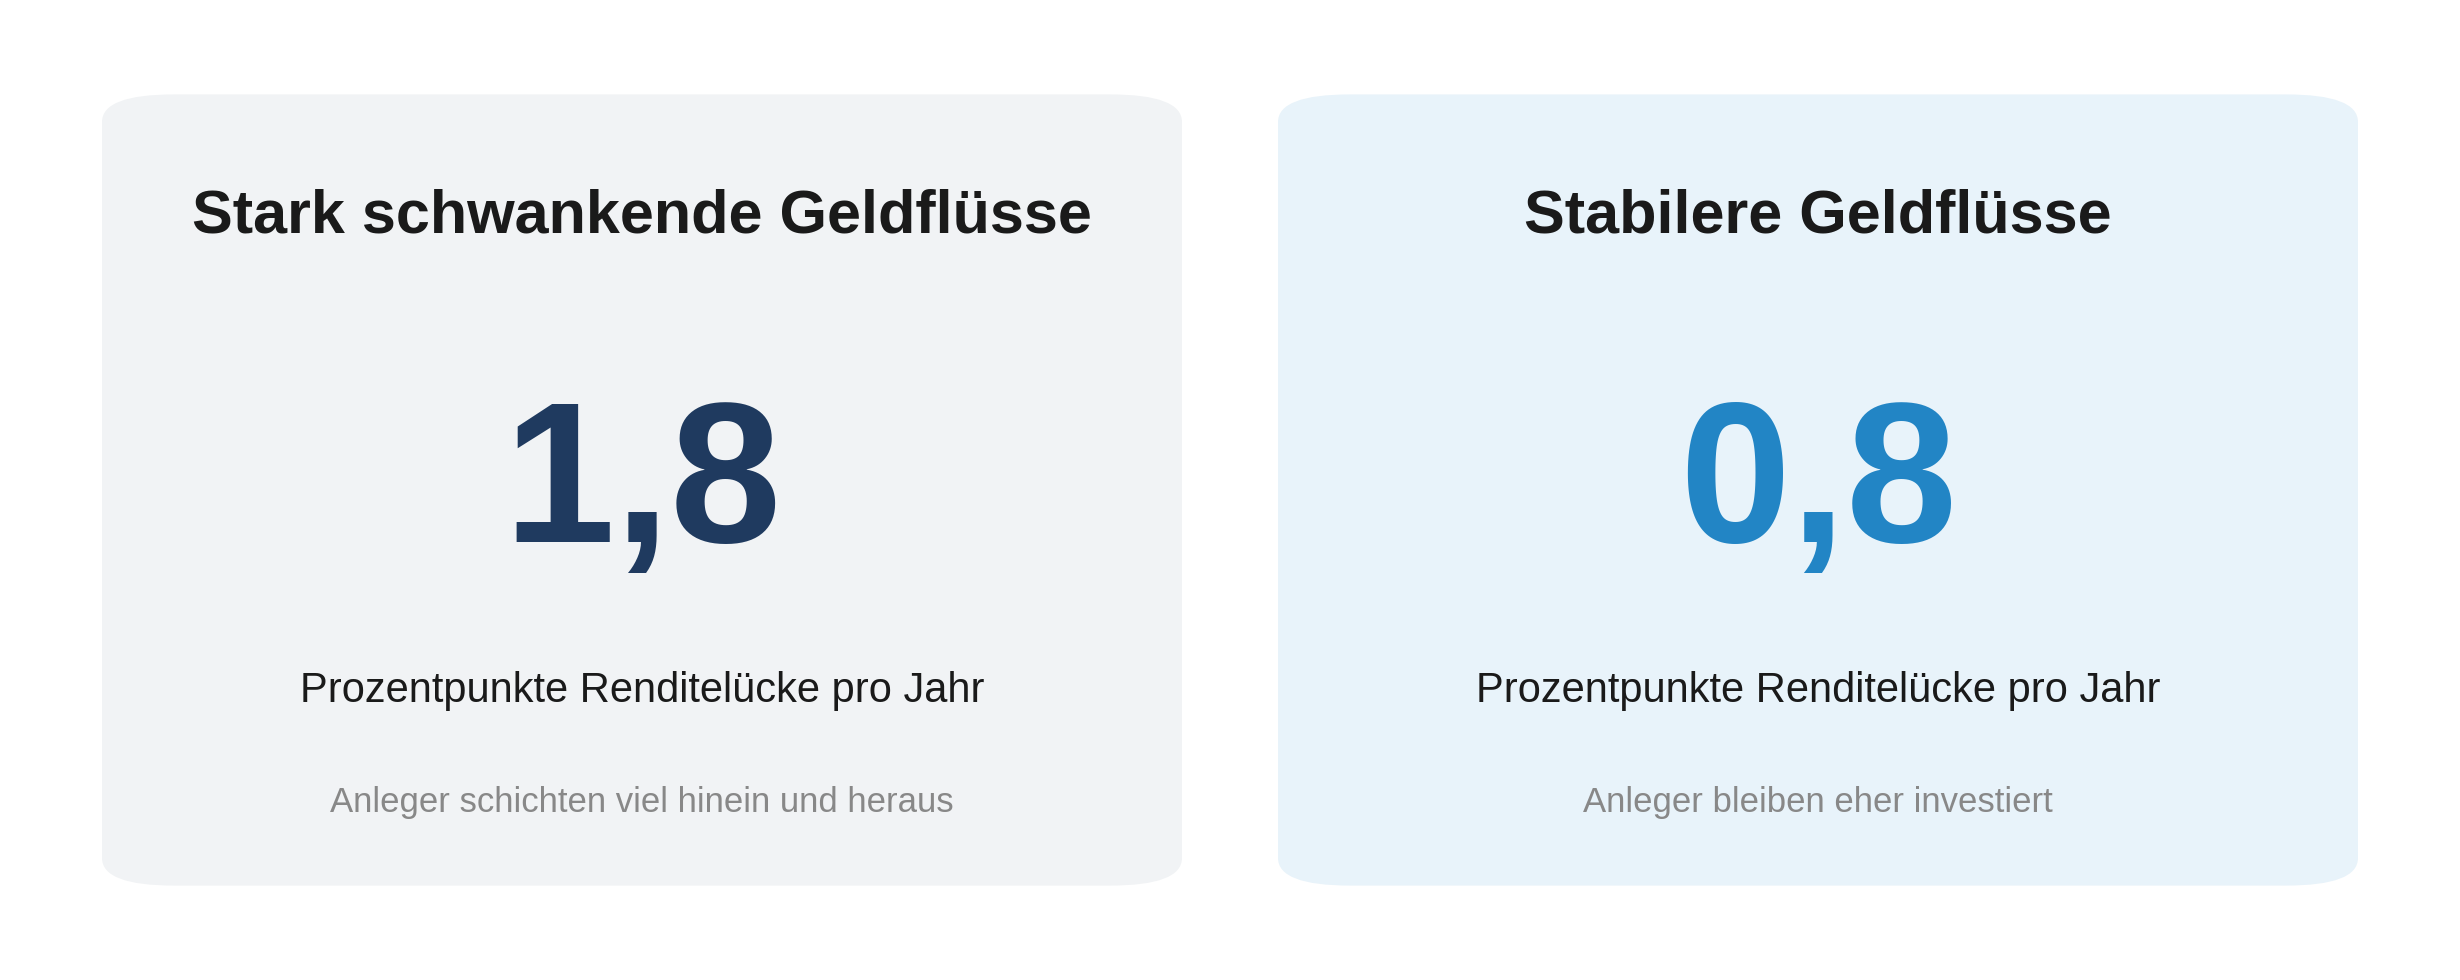
Das zeigt, wie teuer wiederholtes Ein- und Aussteigen werden kann. Dazu passt ein weiteres Detail: Bei Mischfonds, die Aktien und Anleihen in einem Produkt bündeln und selbst umschichten, war die Lücke besonders klein. Ein möglicher Grund: Anleger haben dort weniger Anlass, selbst einzugreifen.
Warum Stillhalten so schwerfällt
Wir halten Aktivität für Kontrolle. Wer handelt, fühlt sich handlungsfähig; wer stillhält, fühlt sich ausgeliefert. An der Börse kann genau das zum Problem werden: Jede zusätzliche Entscheidung ist eine neue Gelegenheit, zu früh, zu spät oder aus dem falschen Grund zu handeln.
Die Börse macht es einem dabei nicht leicht. Jeden Tag gibt es eine neue Nachricht, eine neue Prognose, ein neues Thema – und damit einen neuen Grund, etwas zu tun. Unser Kopf merkt sich Geschichten, nicht Prozentpunkte. Nichts zu tun ist dagegen selten eine Schlagzeile wert. Gerade deshalb kann es eine der schwierigsten Entscheidungen sein.
Dazu kommt, dass Verluste stärker schmerzen, als gleich hohe Gewinne freuen. Genau dann, wenn es darauf ankäme, ruhig zu bleiben, wächst der Drang zu handeln. Kontrolle an der Börse heißt deshalb oft, die wichtigen Entscheidungen vorher zu treffen – einmal, in Ruhe – und sich später daran zu halten.
Drei Regeln, die dir Entscheidungen abnehmen
- Automatisieren. Ein Sparplan investiert, ohne dass du jeden Monat neu überlegst, ob gerade ein guter Zeitpunkt ist.
- Fixieren. Leg deine Aufteilung zwischen Aktien und sicheren Anlagen einmal fest und überprüfe sie nur zu festen Terminen.
- Vereinfachen. Je weniger Einzelteile dein Depot hat, desto weniger Anlässe gibt es, ständig etwas zu verändern.
Wie so eine Regel konkret aussehen kann: Einmal im Jahr, etwa im Jänner, schaust du dir die Aufteilung zwischen Aktien und sicheren Anlagen an. Weicht sie deutlich von deinem Ziel ab, stellst du sie wieder her. Den Rest des Jahres lässt du das Depot in Ruhe – egal, was in den Nachrichten steht.
Heißt das, du sollst nie etwas ändern? Nein. Wenn sich deine Lebensumstände ändern – ein Hauskauf, ein neuer Job, der Ruhestand rückt näher –, darf sich auch dein Depot ändern. Ein guter Grund für eine Anpassung ist deine eigene Situation. Ein schlechter Grund ist die Stimmung an der Börse.
Das klingt unspektakulär. Genau darum geht es: Die beste Entscheidung in einer unruhigen Börsenwoche ist oft die, die du schon vor Monaten getroffen hast.
Rendite braucht nicht ständig neue Entscheidungen.