Der Irrtum vom sicheren Kontostand
Wir lesen Kontostände in Euro, nicht in Kaufkraft. Warum ein Betrag, der sich nicht bewegt, trotzdem schrumpft – und wie du das an deinem eigenen Konto erkennst.
Wann hast du zuletzt auf deinen Kontostand geschaut? Solange dort dieselbe Zahl steht, wirkt es, als hätte sich nichts verändert.
10.000 Euro sind schließlich 10.000 Euro.
Nur stimmt das nicht ganz. Denn der Kontostand zeigt dir, wie viele Euro du hast – nicht, was du dir dafür noch kaufen kannst.
Genau hier beginnt der Irrtum.
Der Kontostand zeigt Euro, nicht Kaufkraft
Solange die Preise steigen, fallen Kontostand und Kaufkraft jedes Jahr ein Stück weiter auseinander – und nur eines davon ist direkt sichtbar.
Ökonomen haben für diese Verwechslung einen Namen: Geldillusion. Eldar Shafir, Peter Diamond und Amos Tversky beschrieben 1997, wie Menschen dazu neigen, in nominalen Beträgen zu denken statt in realen – also in Euro statt in dem, was die Euro wert sind. Das ist nachvollziehbar: Die nominale Zahl ist sichtbar, die reale muss man erst ausrechnen.
Im Alltag begegnet sie dir öfter, als man denkt. Eine Gehaltserhöhung von 3 % fühlt sich wie ein Plus an – auch in einem Jahr, in dem die Preise um 4 % steigen. Real hast du dann weniger als vorher. Bei unverzinstem Ersparten passiert dasselbe, nur leiser: Dort verändert sich nicht einmal die sichtbare Zahl.
Was mit 10.000 Euro seit 2020 passiert ist
Nehmen wir an, du hättest 2020 10.000 Euro auf ein Konto gelegt und nicht angerührt, ohne Zinsen. 2025 zeigte der Kontostand noch genau 10.000 Euro. Gemessen an den Preisen von 2020 hatten die 10.000 Euro 2025 nur noch eine Kaufkraft von rund 7.800 Euro.
Mehr als ein Fünftel der Kaufkraft ist in fünf Jahren verschwunden. Und das, ohne dass auf dem Konto etwas passiert wäre: keine Abbuchung, keine rote Zahl, kein sichtbarer Verlust.
Abbildung 1: Kaufkraft von 10.000 Euro auf dem Konto, 2020 bis 2025
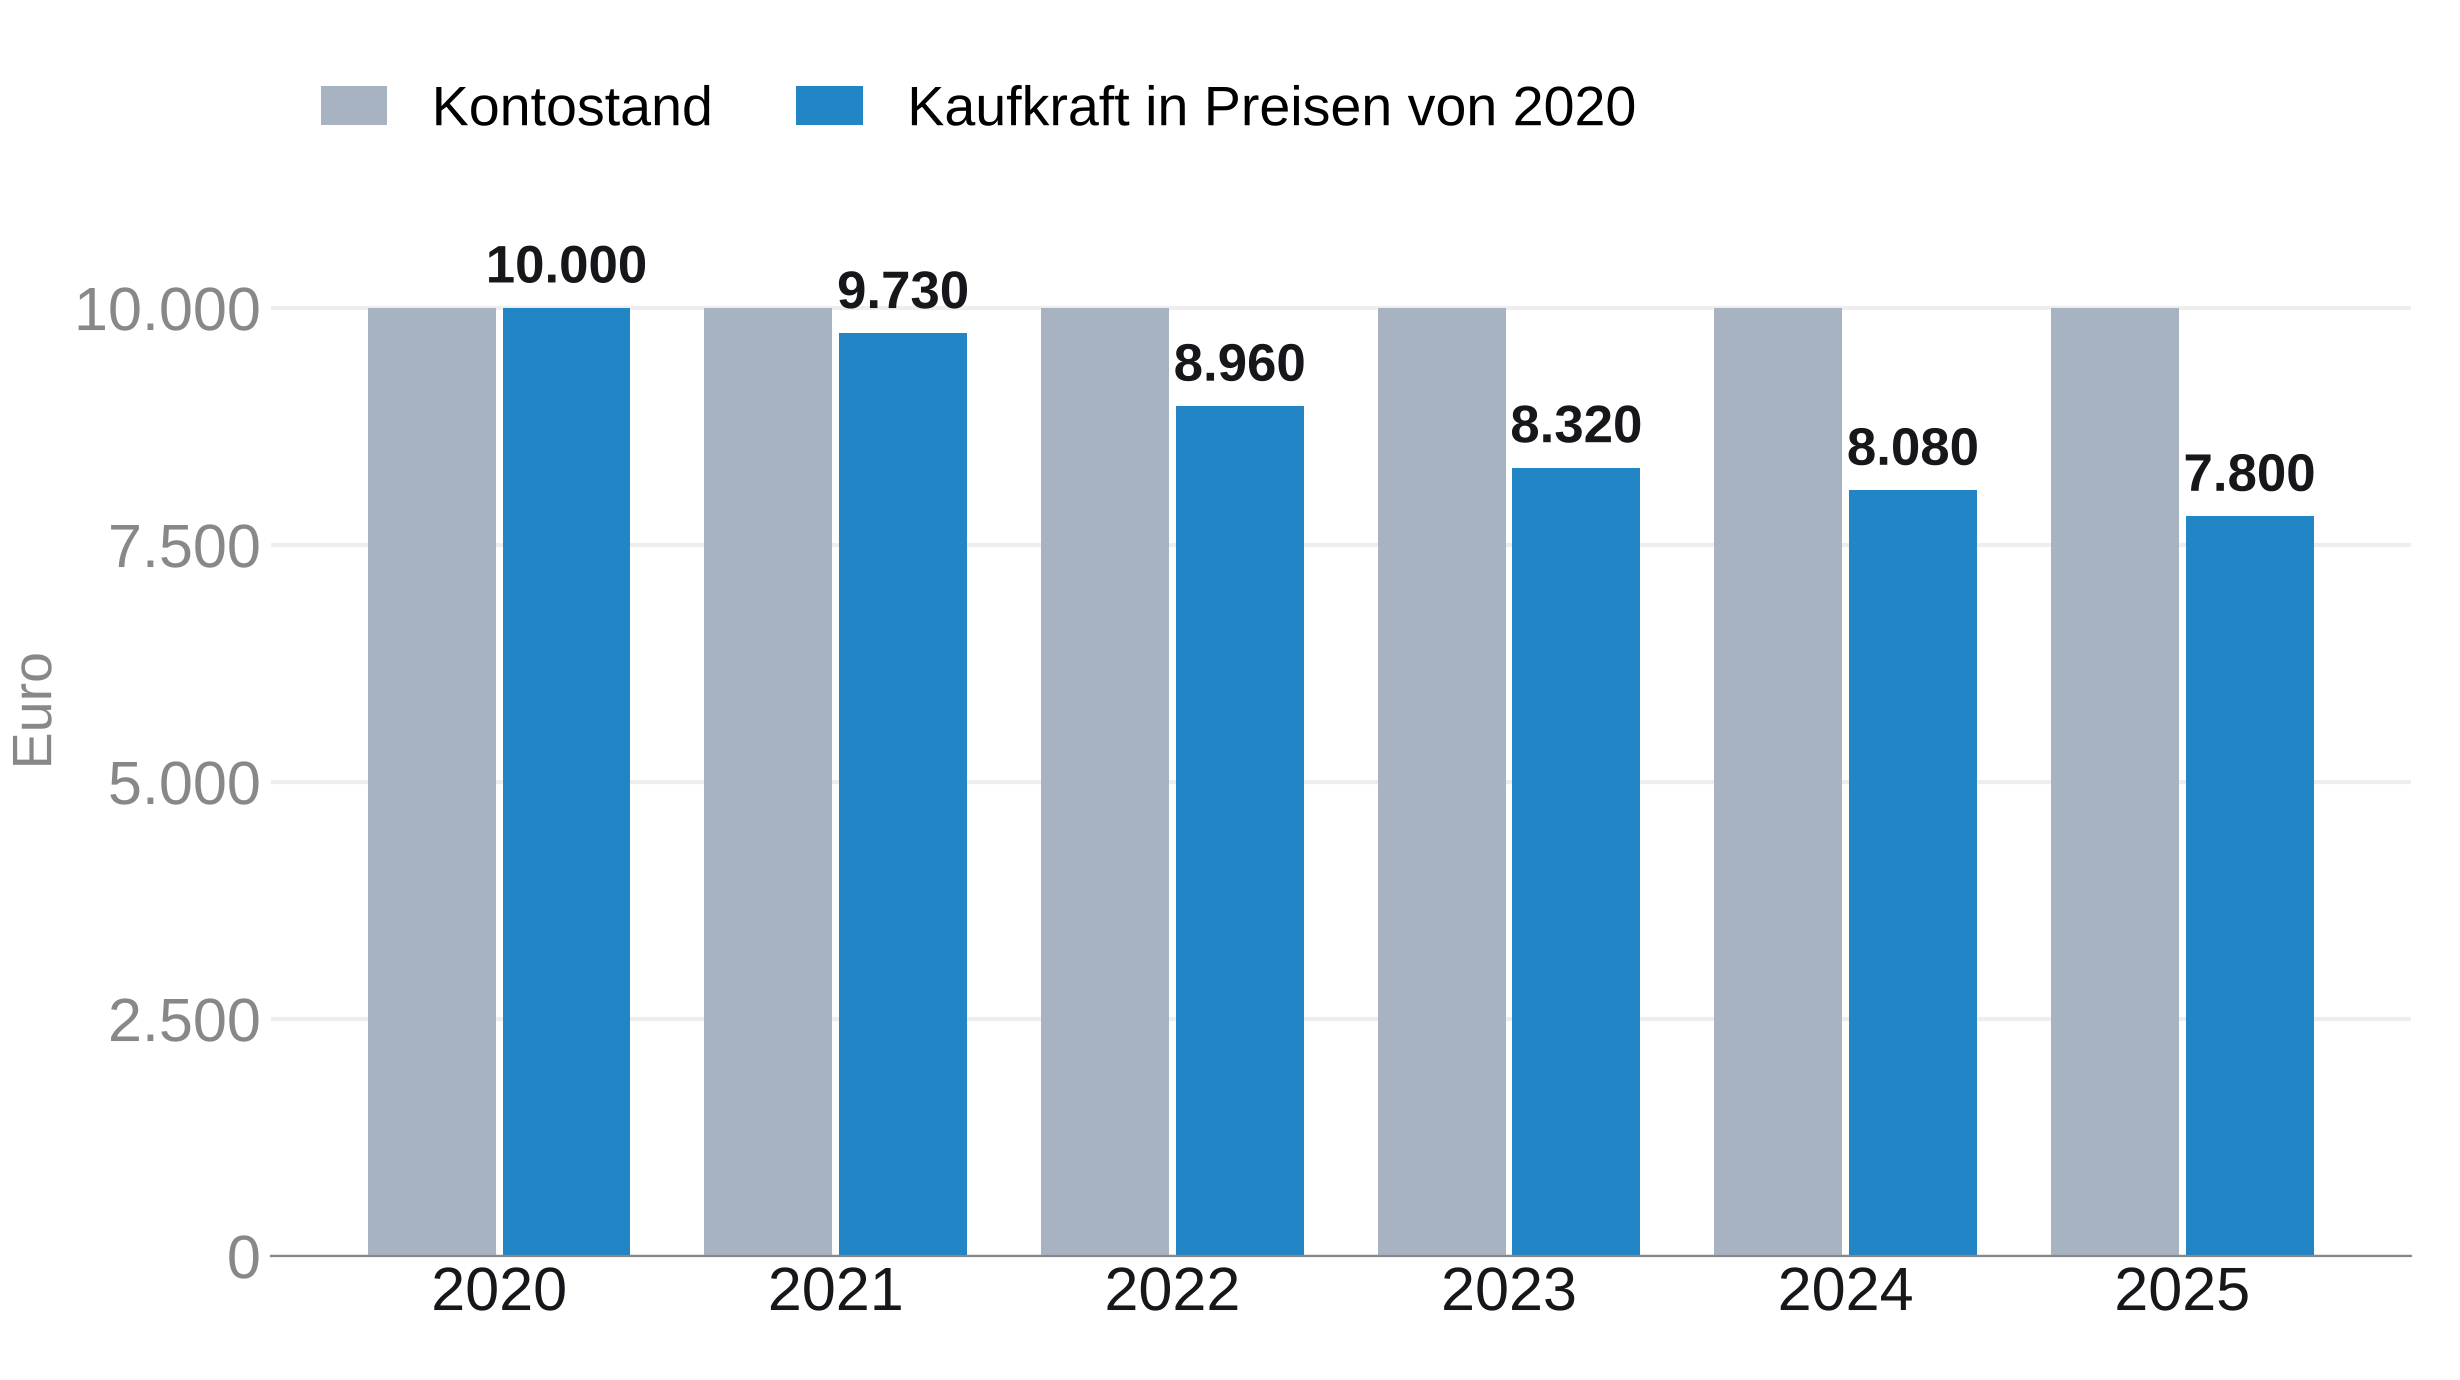
Ein Verlust von 22 % im Depot würde sofort auffallen. Der Kaufkraftverlust auf dem Konto bleibt dagegen unsichtbar. Das ist der eigentliche Unterschied: Kursschwankungen sieht man täglich, Kaufkraftverlust nicht direkt.
Sicher ist nur die Zahl
Heißt das, Geld auf dem Konto ist ein Fehler? Nein. Für Geld, das du bald benötigst – für die Reserve, die nächste Anschaffung oder die kommenden Monate – ist das Konto genau richtig. Dort zählt vor allem, dass der Betrag jederzeit verfügbar ist.
Der Irrtum beginnt erst, wenn man den sicheren Kontostand mit einem sicheren Wert verwechselt. Auch ein Zins verhindert den Kaufkraftverlust nicht, solange er unter der Inflation liegt: Dann wächst die Zahl, während ihr realer Wert sinkt. Auf dem Konto bleibt der Betrag nominal stabil, vor steigenden Preisen schützt das aber nicht. Liegt das Geld dort über viele Jahre, kann der Kaufkraftverlust entsprechend größer werden.
Drei Gewohnheiten gegen die Geldillusion
- Denk in Kaufkraft, nicht nur in Euro. Entscheidend ist nicht nur, wie hoch ein Betrag ist, sondern was er real wert ist.
- Leg jeden Zins neben die Inflation. Ein Zins, der darunter liegt, lässt den Kontostand wachsen und die Kaufkraft trotzdem schrumpfen.
- Trenne kurzfristiges von langfristigem Geld. Was du bald brauchst, sollte vor allem sicher und verfügbar sein. Was du lange nicht brauchst, sollte die Chance haben, real zu wachsen.
Die Zahl auf dem Konto bleibt gleich. Ihr Wert nicht.