Warum der Gewinner von gestern nicht der Gewinner von morgen sein muss
Anfang 1990 schien klar, wo an der Börse die Zukunft liegt: in Japan. Heute scheint es wieder klar zu sein – nur woanders. Warum der Sieger der letzten Jahre wenig über die nächsten verrät.
Stell dir vor, du baust Anfang 1990 dein Depot auf. Du willst in den stärksten Aktienmarkt der Welt investieren – und dafür musst du nicht lange suchen. Japans Börse hat einen jahrelangen Höhenflug hinter sich, japanische Banken und Industriekonzerne zählen zu den wertvollsten Unternehmen der Welt. Fast die Hälfte des gesamten Weltaktienmarkts entfällt auf Japan.
Die Entscheidung scheint offensichtlich. Im Rückblick wäre genau sie sehr teuer geworden.
Der Gewinner von damals
Anfang 1990 entfielen knapp 45 % des Weltaktienmarkts auf Japan, auf die USA rund 30 %. Das zeigen die langen Datenreihen der Ökonomen Elroy Dimson, Paul Marsh und Mike Staunton. Heute hat sich das Bild deutlich verschoben: Im MSCI ACWI, einem Index aus Industrie- und Schwellenländern, kommt Japan noch auf rund 5 %, die USA auf rund 64 %.
Abbildung 1: Anteil Japans und der USA am Weltaktienmarkt, Anfang 1990 und 2026
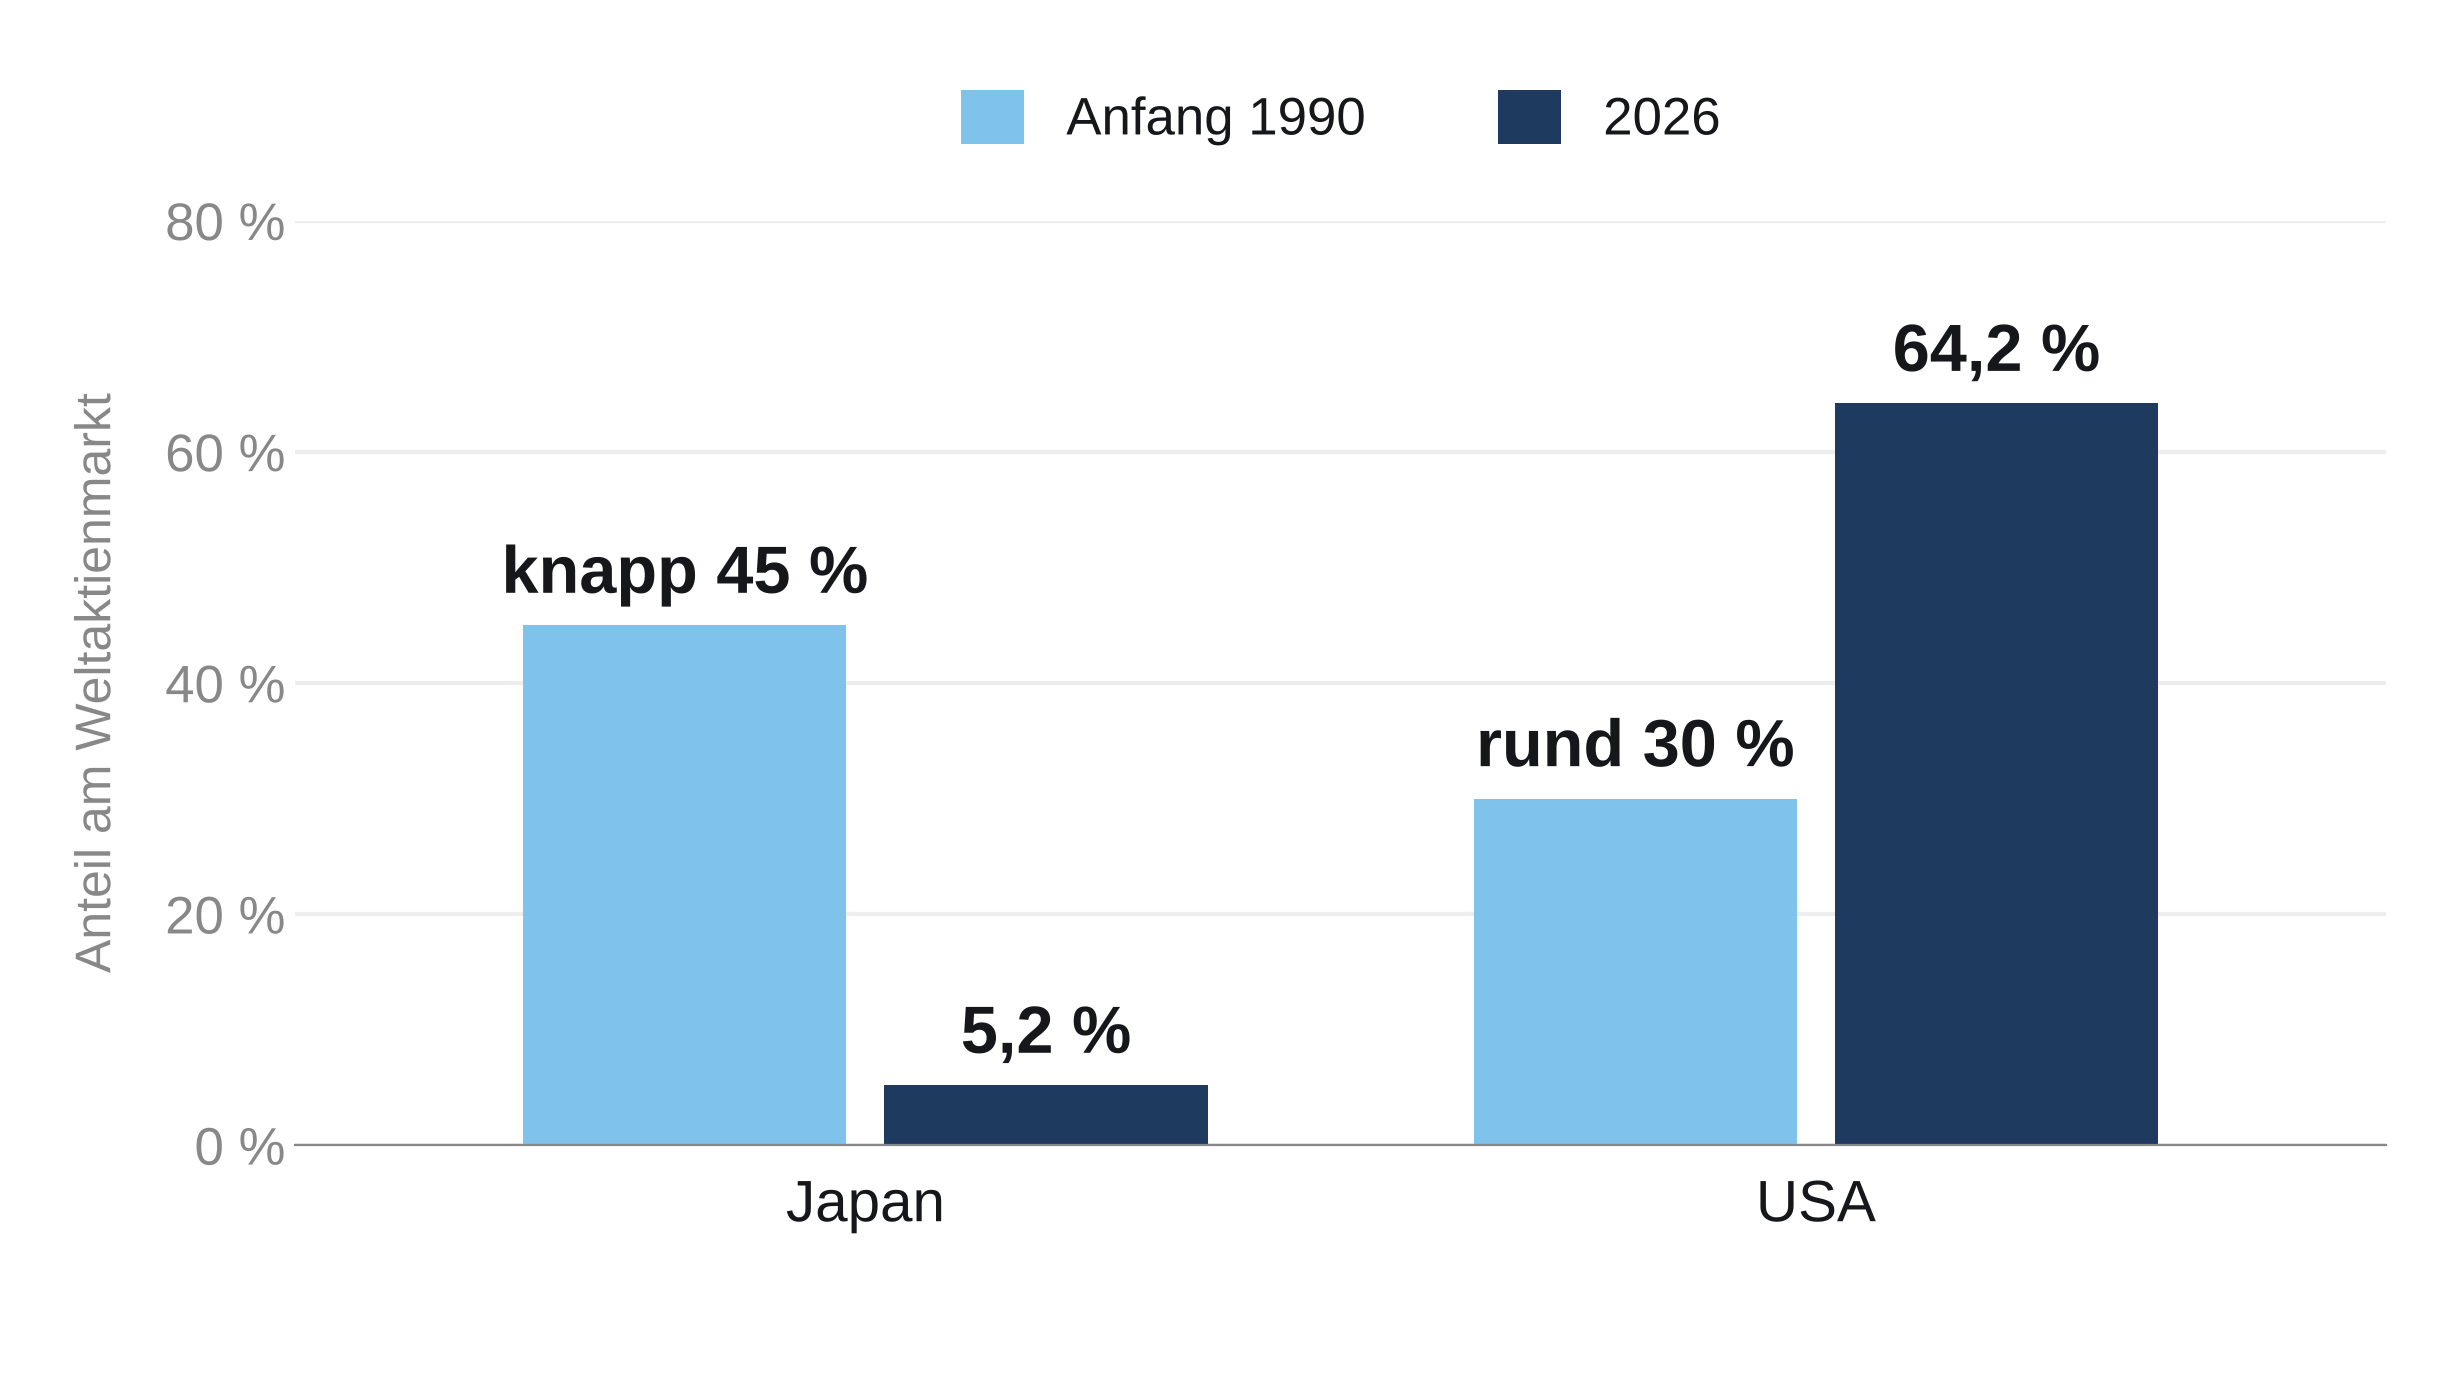
In den drei Jahrzehnten danach brauchte der japanische Aktienmarkt bis 2024, um sein Rekordhoch von 1989 wieder zu erreichen, während US-Aktien langfristig deutlich stärker abschnitten. Wer 1990 nach dem Sieger der vergangenen Jahre gewichtet hätte, hätte ausgerechnet auf den Markt gesetzt, der danach jahrzehntelang zurückblieb.
Warum sich Führung so überzeugend anfühlt
Der Denkfehler dahinter ist menschlich. Was lange gut gelaufen ist, wirkt solide. Und es gibt immer gute Erklärungen, warum gerade dieser Markt stärker ist: bessere Unternehmen, mehr Innovation, die effizienteste Industrie. 1990 klangen solche Sätze über Japan genauso überzeugend wie heute über die USA.
Das Problem: Diese Erklärungen sind dann am lautesten, wenn der Erfolg schon in den Kursen steckt. Ein Markt, der lange vorne lag, ist häufig auch höher bewertet. Ob er vorne bleibt, hängt deshalb weniger davon ab, wie gut die Vergangenheit war, als davon, ob die Zukunft die hohen Erwartungen noch übertrifft.
Was das nicht heißt
Steht den USA also dasselbe bevor wie Japan? Das weiß niemand. Die US-Börse kann noch lange vorne bleiben – sie tut es seit Jahren, und es gibt dafür nachvollziehbare Gründe. Genau darin liegt der Punkt: Weder 1990 noch heute ließ sich verlässlich sagen, welcher Markt das nächste Jahrzehnt anführt. Die Führung an der Börse ist kein Dauerzustand, und sie kündigt ihren Wechsel nicht an.
Ein Weltportfolio nimmt dir diese Wette ab. Es beteiligt sich an allen großen Märkten zugleich. Steigt ein Land auf, bist du dabei; fällt es zurück, hängt nicht dein ganzes Vermögen daran.
Was daraus für dein Depot folgt
- Gewichte nicht nach dem Sieger des letzten Jahrzehnts. Was zuletzt am besten lief, sagt wenig darüber, was als Nächstes kommt.
- Prüf, wie viel an einem einzigen Land hängt. Auch bei einem ETF, der „Welt“ im Namen trägt, kann ein Land sehr dominant sein – den Anteil des größten Landes findest du im Factsheet.
- Bleib bei deiner Aufteilung, wenn eine Region ein paar Jahre hinterherläuft. Genau dann zeigt sich, ob du gestreut hast oder nur dem Trend gefolgt bist.
Bei Investpuls verteilen wir das Gewicht aus diesem Grund bewusst ausgewogener über die Regionen, als es der Börsenwert allein vorgibt – nicht, weil wir wüssten, welches Land als Nächstes vorne liegt, sondern weil wir es nicht wissen.
Die Führung an der Börse wechselt. Ein Weltportfolio muss nicht mitwechseln.