Warten ist auch eine Entscheidung
Wer auf den richtigen Moment wartet, hat schon entschieden – für null Prozent Aktien. Eine Langzeitauswertung zeigt, wie klein der Vorteil perfekten Timings war und wie groß der Nachteil, dauerhaft an der Seitenlinie zu bleiben.
Kennst du das? Das Geld liegt auf dem Konto, der Entschluss steht eigentlich fest – und dann kommen die Schlagzeilen. Die Kurse sind schon so stark gestiegen. Eine Rezession droht. Experten erwarten eine Korrektur. Also wartest du noch ein wenig. Nur, bis sich die Lage beruhigt hat.
Das fühlt sich vernünftig an. Vorsichtig. Fast so, als wäre noch gar keine Entscheidung gefallen.
Warten ist keine neutrale Position
Genau hier liegt der Denkfehler. Wer wartet, trifft ebenfalls eine Entscheidung: Mit diesem Geld ist er vorerst zu null Prozent in Aktien investiert – so lange, wie das Warten dauert. Anders als ein Kauf fühlt sich diese Entscheidung nicht riskant an, weil man ihr Ergebnis nicht jeden Tag im Depot sieht.
Das Risiko ist trotzdem da. Es ist nur ein anderes: nicht das Risiko, zu verlieren, sondern das Risiko, nicht dabei zu sein.
Fünf Anleger, zwanzig Jahre
Wie das in Zahlen aussieht, hat das Schwab Center for Financial Research in einer Langzeitauswertung durchgerechnet. Fünf Anleger bekommen von 2005 bis 2024 jedes Jahr 2.000 US-Dollar, die sie in den US-Aktienmarkt investieren können. Sie unterscheiden sich nur darin, wann sie es tun.
- Der perfekte Timer erwischt jedes Jahr den tiefsten Kurs – ein Glück, das es in der Realität nicht gibt. Er kommt auf 186.077 US-Dollar.
- Die Sofort-Anlegerin investiert am ersten Handelstag jedes Jahres, ohne nachzudenken: 170.555 US-Dollar.
- Die Sparplan-Anlegerin verteilt die 2.000 US-Dollar gleichmäßig auf die zwölf Monate des Jahres: 166.591 US-Dollar.
- Der Pechvogel investiert jedes Jahr ausgerechnet am Jahreshoch: 151.343 US-Dollar.
- Der Vorsichtige wartet auf den richtigen Moment und bleibt die ganze Zeit in kurzfristigen US-Staatsanleihen: 47.357 US-Dollar.
Abbildung 1: Endvermögen von fünf Anlegern mit unterschiedlichem Timing, 2005 bis 2024
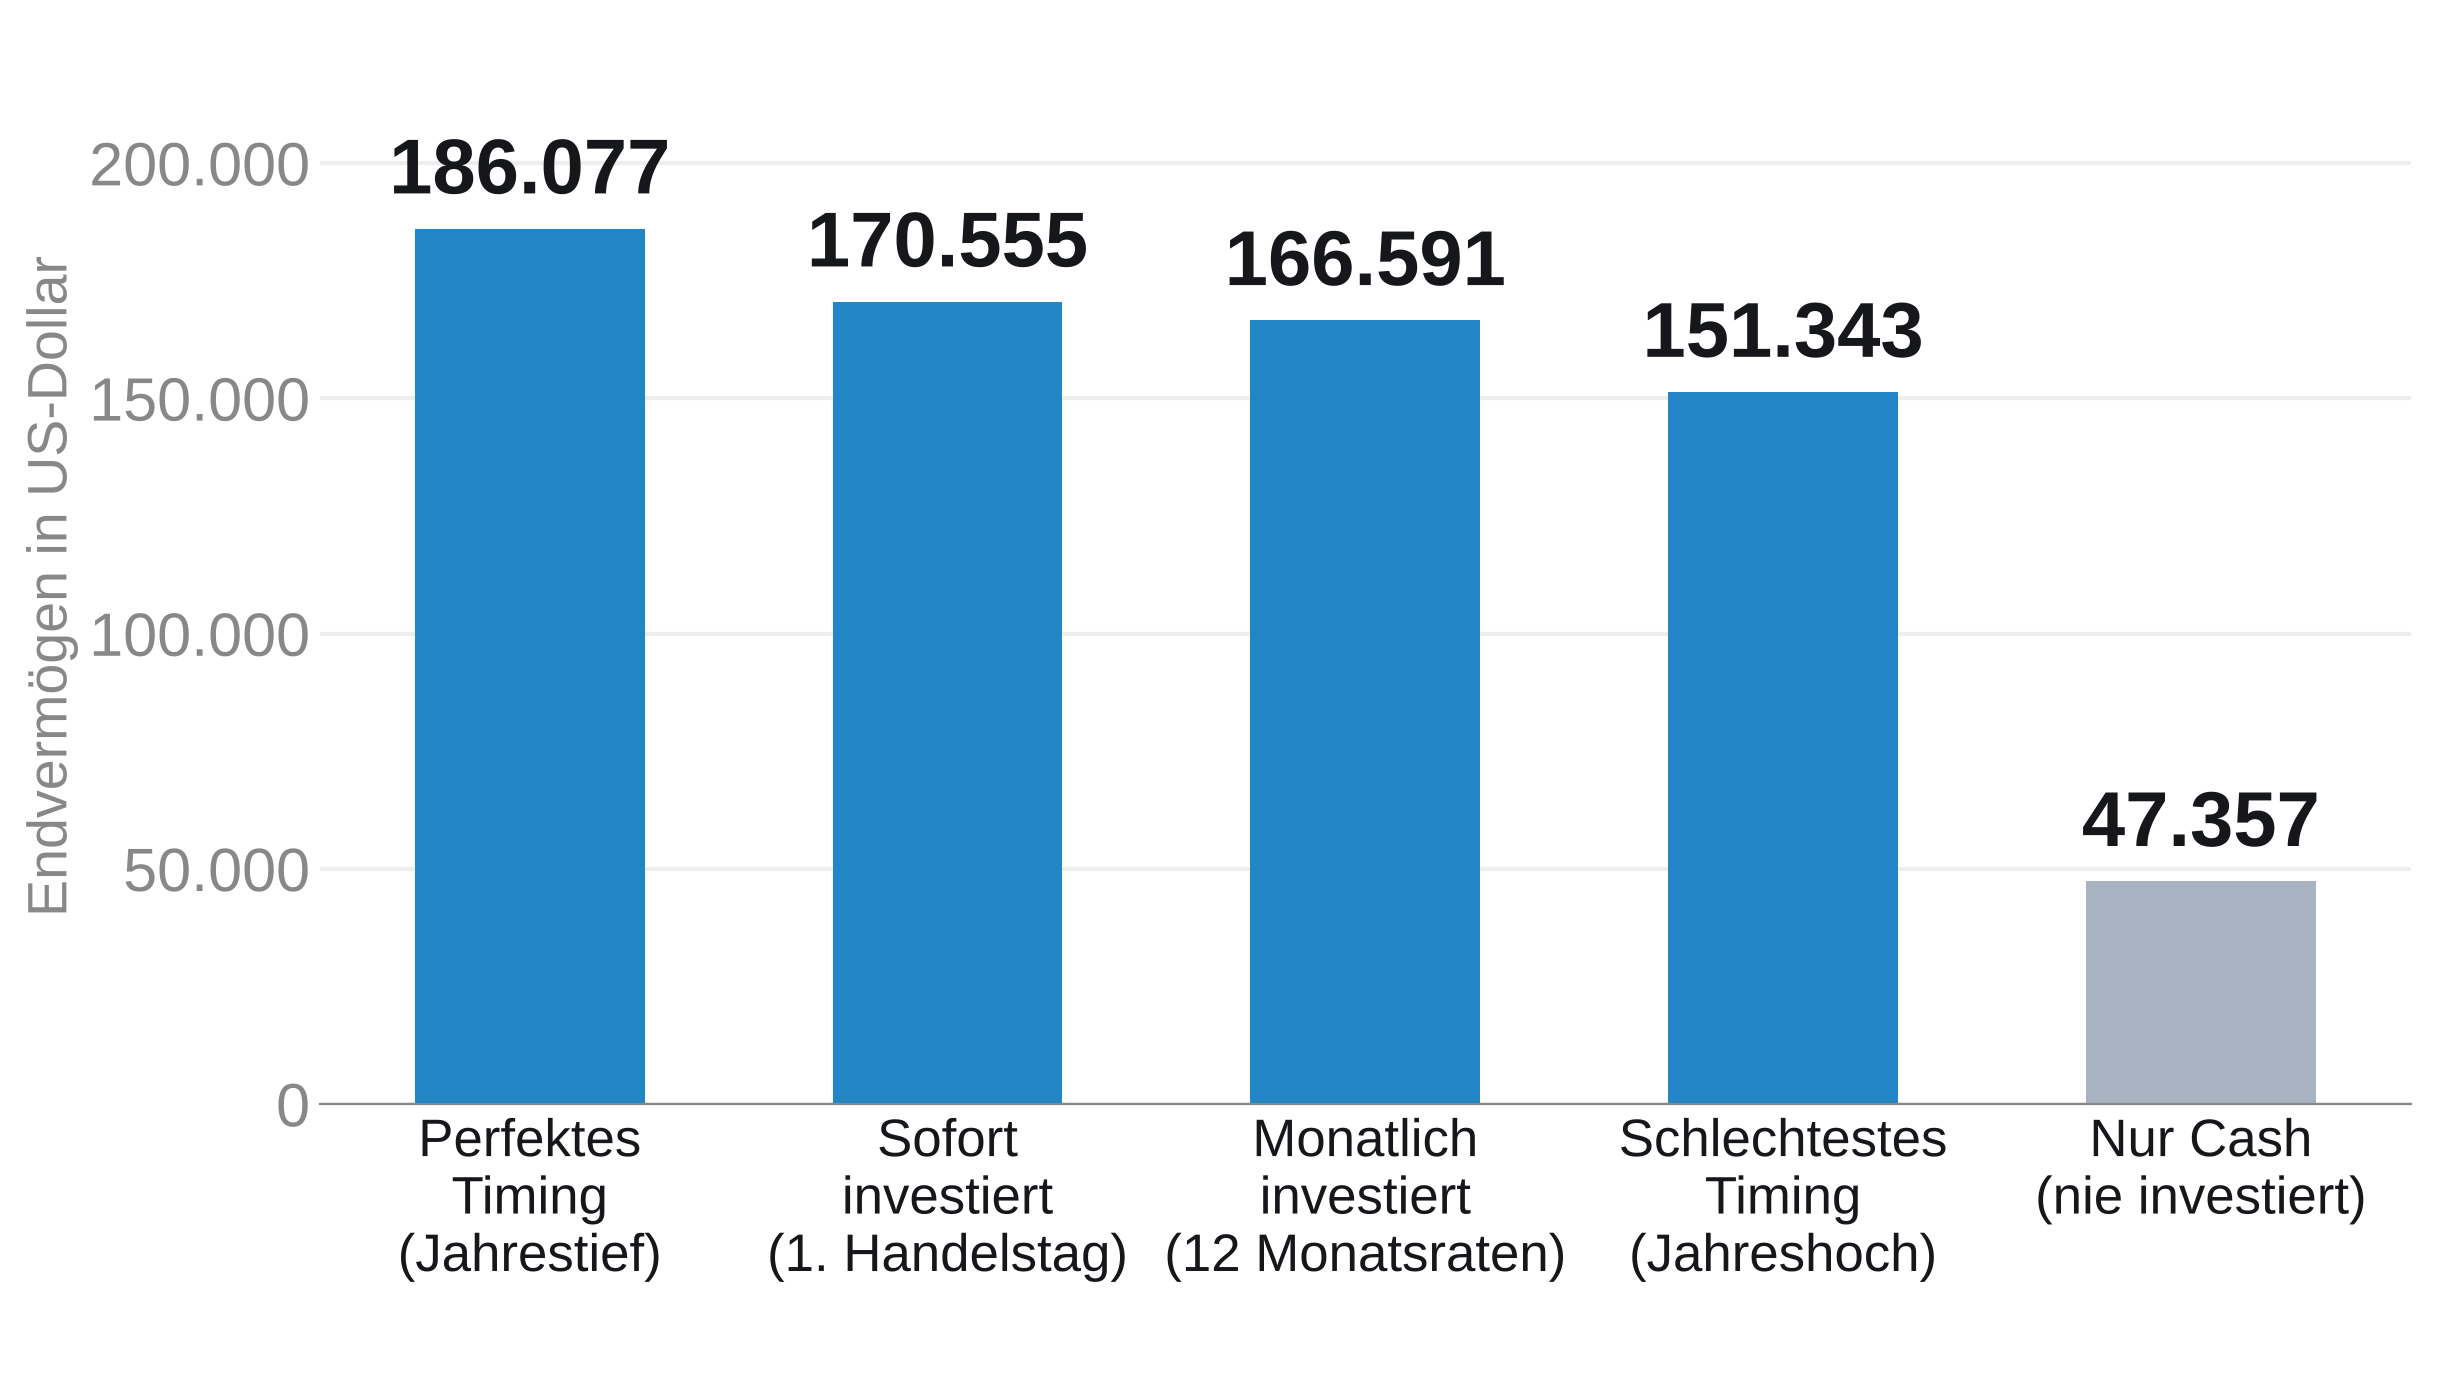
Bemerkenswert ist nicht der Abstand zwischen perfektem und sofortigem Timing. Zwanzig Jahre lang jedes Mal den Tiefpunkt zu treffen, hätte rund 9 % mehr gebracht – ein überschaubarer Lohn für eine unmögliche Leistung. Bemerkenswert ist der Abstand nach unten: Selbst wer jedes Jahr zum ungünstigsten Zeitpunkt kaufte, hatte am Ende mehr als dreimal so viel wie der, der nie einstieg.
Das ist kein Zufall dieser zwanzig Jahre. Schwab hat dieselbe Rechnung für 80 überlappende Zeiträume seit 1926 wiederholt. In 74 von 80 Zeiträumen lag der sofortige Einstieg auf Platz zwei hinter dem perfekten Timing – und nie auf dem letzten.
Was die Auswertung zeigt – und was nicht
Ein Punkt ist mir dabei wichtig: Der Vorsichtige in dieser Auswertung wartet nicht ein paar Monate, er steigt nie ein. Das ist der Extremfall. Wer nur einige Monate wartet, ist damit nicht direkt vergleichbar. Aber genau so beginnt das Zögern oft – mit einem „noch nicht“, das sich verlängert, weil es immer einen Grund gibt, weiter zu warten. Nach einem Rückgang wirkt die Lage zu unsicher, nach der Erholung wirken die Kurse zu hoch.
Die Auswertung sagt deshalb nicht, dass der Zeitpunkt egal ist. Sie zeigt aber, dass in dieser Rechnung die Entscheidung zu investieren wichtiger ist als der Versuch, den perfekten Zeitpunkt zu treffen.
Drei Regeln für dein Depot
- Leg die Regeln vorher fest. Wie investierst du neues Geld, und wann passt du deine Zielaufteilung an? Die Antwort sollte nicht von der Stimmung am Markt abhängen.
- Lass den Sparplan laufen. Er nimmt dir die Entscheidung genau dann ab, wenn sie am schwersten fällt.
- Frag nach der Aktienquote, nicht nach dem Zeitpunkt. Wenn dich ein möglicher Rückgang vom Investieren abhält, prüfe zuerst, ob dein Aktienanteil zu deinem Anlagehorizont und deiner Risikotragfähigkeit passt.
In unseren Investpuls-Portfolios gibt es deshalb keine Timing-Regel: Die Aufteilung steht fest, angepasst wird nach Plan – nicht nach Schlagzeilen.
Warten fühlt sich vorsichtig an. Seinen Preis kennst du erst später.